 Norsk bokmål
Et prosjekt kan gi godt resultat og likevel tømme kassa. I prosjektbedrifter kommer inntektene i klumper (a konto etter fremdrift, milepæler og sluttoppgjør), mens utbetalingene følger innkjøp og lønn. Et likviditetsbudsjett laget for jevne månedsinntekter fanger ikke dette.
Resultat og likviditet er to forskjellige spørsmål
Resultatbudsjettet spør om inntektene dekker kostnadene i perioden. Likviditetsbudsjettet spør om det er penger i banken den dagen regningene forfaller. Forskjellen ligger i tre forhold: periodisering (en kostnad kan være påløpt lenge før den betales, og omvendt), betalingsfrister (kunden betaler kanskje 30 dager etter faktura, mens lønn går ut den 20.) og poster som ikke er resultat – merverdiavgift, sikkerhetsstillelse, låneavdrag og investeringer.
| Per 31. oktober | Beløp | Hva tallet svarer på |
|---|---|---|
| Resultat hittil (inntekt etter fremdrift) | 215 636 | Har prosjektet tjent penger så langt? |
| Fakturert kunden hittil | 3 120 000 | Hva har vi krevd betalt? |
| Påløpte kostnader hittil | 3 242 200 | Hva har prosjektet kostet så langt? |
| Akkumulert kontantstrøm | −634 200 | Hvor mye penger har prosjektet bundet? |
Alle fire tallene er riktige samtidig. Resultatet er positivt, fakturert ligger nær kostnadene, men kassen er i minus fordi kundene betaler etter leverandørene og lønnen.
Hvorfor prosjektbedrifter trenger et eget oppsett
De fleste gratismaler har én rad for «salg» og én for «varekjøp». For en installatør er det for grovt. Tre trekk gjør prosjektvirksomhet annerledes:
- Store innkjøp tidlig. Aggregater, tavler og spesialkomponenter bestilles og betales lenge før de kan faktureres som utført arbeid.
- Fakturering etter fremdrift. I bygg og anlegg kan salgsdokument utstedes i takt med fremdriften (bokføringsforskriften § 8-1-2a). Hver måned du ikke fakturerer det som er utført, er en måned med kreditt til kunden.
- Sluttoppgjøret kommer sent. Etter NS 8405 og NS 8407 skal sluttoppstillingen leveres innen to måneder etter overtakelse, og byggherren har så to måneder på å betale og fremme innsigelser. Den siste delen av kontraktssummen kan dermed komme et kvartal eller mer etter at jobben er ferdig.
Regneeksempel: én entreprise måned for måned
Ta en ventilasjonsentreprise med kontraktssum 4 800 000 kroner pluss en godkjent endring på 78 000, gjennomført fra mars til januar med overtakelse i januar. Vi har lagt inn påløpte kostnader per måned, a konto-fakturering etter fremdrift og disse forutsetningene: lønn utbetales samme måned, leverandører betales etter 30 dager, a konto betales måneden etter faktura, og sluttfakturaen i januar betales i mars.
Begrensninger i eksempelet: Tallene er eksklusive merverdiavgift, slik at de kan sammenlignes med budsjett og resultat. I virkeligheten betaler kunden og du leverandørene beløp inklusive mva, og avgiften gjøres opp per termin (se avsnittet om mva under). Eksempelet viser ett prosjekt, uten felleskostnader, garantiprovisjon, renter eller forsinket betaling. Det er laget for å vise mønsteret, ikke for å være et fasitsvar.
| Måned | Innbetalinger | Utbetalinger | Netto | Akkumulert |
|---|---|---|---|---|
| Mar 26 | 0 | 30 000 | −30 000 | −30 000 |
| Apr | 0 | 170 000 | −170 000 | −200 000 |
| Mai | 200 000 | 300 000 | −100 000 | −300 000 |
| Jun | 400 000 | 470 000 | −70 000 | −370 000 |
| Jul | 520 000 | 1 140 000 | −620 000 | −990 000 |
| Aug | 150 000 | 290 000 | −140 000 | −1 130 000 |
| Sep | 520 000 | 350 000 | +170 000 | −960 000 |
| Okt | 650 000 | 324 200 | +325 800 | −634 200 |
| Nov | 680 000 | 368 000 | +312 000 | −322 200 |
| Des | 600 000 | 510 000 | +90 000 | −232 200 |
| Jan | 600 000 | 423 600 | +176 400 | −55 800 |
| Feb | 0 | 198 000 | −198 000 | −253 800 |
| Mar 27 | 558 000 | 0 | +558 000 | +304 200 |
Tre ting skiller seg ut. I juni leveres aggregatene, og leverandørfakturaen betales i juli, før kunden har betalt for montasjen. I juli er det fellesferie: lite fremdrift, lite fakturering, men leverandørene fra juni skal fortsatt ha betalt. Og fordi sluttfakturaen betales to måneder etter overtakelse, er prosjektet i minus helt til mars neste år, selv om det forventede resultatet er 304 200 kroner.
Ett prosjekt i minus er håndterbart. Fem prosjekter i samme fase samtidig er det ikke. Det er derfor likviditetsbudsjettet bør bygges per prosjekt og summeres, ikke lages ovenfra.
Fem poster generelle maler glemmer
1. Merverdiavgift
Utgående merverdiavgift føres i terminen fakturaen er utstedt, ikke når kunden betaler. Terminene er på to måneder, med frister 10.4, 10.6, 31.8, 10.10, 10.12 og 10.2. Fakturerer du 680 000 kroner eks. mva i oktober, skal 170 000 kroner i utgående avgift innbetales innen 10. desember, også om kunden betaler sent. Inngående avgift på innkjøp går motsatt vei. Legg mva inn som egen linje i likviditetsbudsjettet, ikke som en del av fakturabeløpet.
2. Sikkerhetsstillelse
Etter NS 8405 og NS 8407 stiller entreprenøren sikkerhet for 10 prosent av kontraktssummen fram til overtakelse og 3 prosent i tre år etter. Som regel er det en bankgaranti, ikke kontanter, men garantien koster provisjon og beslaglegger ramme hos banken. I underentrepriser følger dette ofte NS 8415 og vilkårene i kontrakten med hovedentreprenøren.
3. Forsinket fakturering
Den største enkeltposten i mange prosjektbedrifters likviditet er arbeid som er utført, men ikke fakturert, fordi en befaring ikke er signert, fordi en endring ikke er priset, eller fordi ingen har tid. Følg «passert planlagt fakturadato» som et eget nøkkeltall per prosjekt.
4. Endringer som ikke er avklart
I eksempelet er det varslet en endring på 120 000 kroner som ikke er avklart. Den hører ikke hjemme i likviditetsbudsjettet før den er godkjent, men kostnadene for arbeidet går ut av kassa allerede nå.
5. Valuta
Innkjøp i euro eller svenske kroner har både betalingsdato og kurs som usikkerhet. Bruk dagens kurs i prognosen og vis åpne valutabeløp separat.
Slik setter du opp likviditetsbudsjettet
Et brukbart prosjektbasert likviditetsbudsjett har én fane per prosjekt og én samlefane. Per prosjekt trenger du disse radene, med måneder som kolonner:
| Rad | Kilde |
|---|---|
| Innbetalinger a konto / milepæl | Fakturaplan + kundens betalingsfrist |
| Innbetaling sluttoppgjør | Overtakelse + 2 + 2 måneder etter NS-standardene, eller kontrakt |
| Utbetalinger leverandører | Innkjøpsordrer: forventet leveringsdato + leverandørens betalingsfrist |
| Utbetalinger underentreprenører | Kontraktens betalingsplan |
| Lønn og sosiale kostnader | Timeplan × timekost, utbetalingsdato |
| Merverdiavgift | Utgående minus inngående per termin |
| Akkumulert | Sum av alt over |
Den viktigste kolonnen er ikke et tall, men en forutsetning: hvor kommer hvert beløp fra? Når en innkjøpsordre forskyves eller en milepæl flyttes, skal det være tydelig hvilken rad som endres. Ellers blir det et regneark ingen stoler på etter tre uker.
Hold prosjektfanene eksklusive mva, slik at de kan avstemmes mot prosjektbudsjettet, og legg merverdiavgiften inn som egen rad i samlefanen per termin. Da følger regnearket samme logikk som regneeksempelet.
Når regnearket ikke holder
Regnearket fungerer så lenge én person eier det og prosjektene er få. Det slutter å fungere når fakturaplaner, innkjøpsordrer og timeplaner endres hver uke i andre systemer. Da må noen taste de samme endringene to steder, og etter noen uker stoler ingen på tallene.
Kontantstrøm basert på forventede inn- og utbetalinger
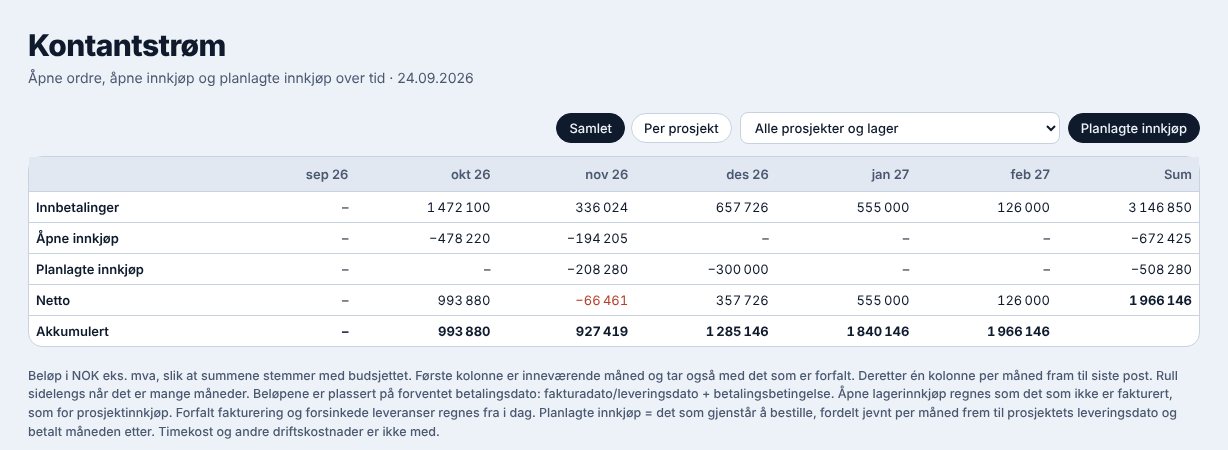
I ProfitTracker bygger kontantstrømmen på data prosjektlederen allerede jobber med. Innbetalinger kommer fra milepæler og varelinjer på salgsordrene: fakturadato pluss kundens betalingsbetingelse. Utbetalinger kommer fra åpne innkjøpsordrer (leveringsdato pluss leverandørens betalingsbetingelse) og eventuelt planlagte innkjøp, fordelt jevnt fram til prosjektets leveringsdato. Flyttes en milepæl eller en leveranse, flytter prognosen seg ved neste visning.
Det er viktig å vite hva den ikke tar med: lønn, timekost, merverdiavgift og andre driftskostnader er ikke med, og beløpene er eksklusive mva. Den erstatter altså ikke bedriftens samlede likviditetsbudsjett, men gir deg prosjektdelen, som er den som endrer seg hver uke, uten å taste den inn på nytt.
Se kontantstrømmen for dine egne prosjekter, bygget fra fakturaplaner og innkjøpsordrer.