 Norsk nynorsk
 Dansk
 Deutsch
 English
 Español
 Svenska
Venta sluttkostnad (estimate at completion, EAC) er kva eit prosjekt vil koste når det er ferdig. Attståande kostnad (estimate to complete, ETC) er kva det vil koste frå i dag av. Begge er enkle å forstå, men det finst fire vanlege formlar, og på same prosjekt kan svara liggje over £80 000 frå kvarandre. Denne guiden forklarer kvar metode, reknar alle fire på eitt eksempel og viser kvifor ein entreprenør bør bruke formlane som kontroll av ein prognose bygd post for post, ikkje omvendt.
EAC og ETC på eitt minutt
EAC = AC + ETC: påløpt kostnad så langt (actual cost) pluss attståande kostnad. Budget at completion (BAC) er budsjettet, og variance at completion (VAC), avviket ved ferdigstilling, er BAC − EAC. I bygg og anlegg blir cost to complete ofte brukt om det same som ETC. I earned value management (styring etter opptent verdi) er earned value (EV) den budsjetterte kostnaden for arbeidet som faktisk er gjort, og kostnadsindeksen (cost performance index) er CPI = EV ÷ AC.
Dei fire vanlege formlane
| Formel | Føreset | EAC i eksempelet | VAC |
|---|---|---|---|
| EAC = BAC ÷ CPI | Kostnadseffektiviteten så langt held fram | £593,469 | −£89,269 |
| EAC = AC + (BAC − EV) | Overskridinga så langt er ei eingongshending | £561,332 | −£57,132 |
| EAC = AC + (BAC − EV) ÷ (CPI × SPI) | Kostnader og framdrift styrer begge resten | £613,498 | −£109,298 |
| EAC = AC + ETC bygd post for post | Attståande kostnad er kjend frå ordrar og planar | £527,980 | −£23,780 |
Dei tre første er formelbaserte, uavhengige EAC-ar frå earned value. Det amerikanske energidepartementet (US Department of Energy) er tydeleg i rettleiinga si: EAC-en til ein entreprenør skal byggje på eit estimat, og formlane skal berre brukast til å vurdere om talet er rimeleg. Skil to-complete performance index (TCPI) seg meir enn 0,05 frå CPI, er EAC-en tvilsam.
Rekneeksempel: fire svar på eitt prosjekt
Ta eit ventilasjonsprosjekt på £560 000 ved utgangen av oktober. BAC er £504 200 (opphavleg budsjett pluss endring CO-03), og AC er £379 820. Prosjektleiaren anslår den fysiske framdrifta til 64 %, så EV = £322 688 og CPI = 0,85.
Den fjerde formelen treng eit mål på framdrifta mot planen. Eksempelprosjektet har ingen detaljert earned value-plan, så vi legg inn ein illustrativ føresetnad: etter den opphavlege framdriftsplanen skulle 70 % av arbeidet vere utført ved utgangen av oktober. Planlagd verdi blir då PV = 0,70 × BAC = £352 940, og SPI = EV ÷ PV = 0,91. Resultatet står og fell med denne føresetnaden.
CPI × SPI-metoden gir £613 498 og CPI-metoden £593 469, høvesvis rundt £85 518 og £65 489 høgare enn prognosen på £527 980 bygd post for post. CPI × SPI er som regel den mest pessimistiske formelen, fordi han legg til grunn at forseinkingar også kostar pengar. Det kan stemme for rigg og drift og arbeidsleiing, men langt mindre for materiale. Talet bygd post for post kjem frå påløpt kostnad, opne innkjøpsordrar og underentreprisar og dei attståande timane prosjektleiaren reknar med, og det er dette talet som står i prosjektrapporten.
Kvifor CPI villeier på utstyrstunge prosjekt
CPI føreset at kostnadseffektiviteten i arbeidet så langt også gjeld resten. På dette prosjektet stemmer det ikkje, av to grunnar. For det første vart ventilasjonsaggregata (£162 800, ein tredel av budsjettet) kjøpte tidleg og monterte. Dei utgjer nesten heile «materialkostnaden» og heldt budsjettet. For det andre er den fysiske framdrifta på 64 % vurderinga til prosjektleiaren av montasjearbeidet, som ligg etter utstyret. Blandar du eit stort, tidleg innkjøp inn i eit framdriftsmål som følgjer timane, får du ein låg CPI, og deler du BAC på den, blæs du opp EAC. Det motsette er også vanleg: earned value-planar som er tunge i starten, blæs opp CPI og skjuler overskridingar til langt ut i prosjektet, slik Humphreys & Associates har vist. Uansett er formelen berre så god som framdriftsmålet.
Kostnadsbasert framdrift (cost-to-cost), påløpt kostnad delt på venta totalkostnad, her 71,9 %, er det inntektsføringa brukar (sjå guiden vår om prosjektrekneskap). Ho heng per definisjon saman med EAC bygd post for post, og det er også veikskapen: er prognosen feil, er framdrifta også feil.
ETC bygd post for post
ETC blir bygd linje for linje: for kvar post bestilt kostnad (opne innkjøpsordrar og underentreprisar) pluss attståande mengder eller timar til dagens prisar. Det er i timane det meste av skjønet ligg. Her er 1 420 av 1 750 kalkulerte montasjetimar brukte, og prosjektleiaren reknar med 600 til. Det er ei overskriding på 270 timar à £42. Held utviklinga frå dei tre siste månadene fram, kan det bli meir, og det er det du bør spørje om på kvar gjennomgang.
| Post | Gjeldande budsjett | Påløpt så langt | Bestilt | Står att, ikkje bestilt | Prognose | Avvik mot gjeldande | |
|---|---|---|---|---|---|---|---|
| 110 | Ventilasjonsaggregat og vifter | £165,000 | £162,800 | £0 | £0 | £162,800 | +£2,200 |
| 120 | Kanalnett og formdelar | £126,600 | £80,000 | £30,000 | £21,000 | £131,000 | −£4,400 |
| 130 | Spjeld, rister og brannspjeld | £60,300 | £37,000 | £21,500 | £4,300 | £62,800 | −£2,500 |
| 450 | Isolering (underentreprise) | £39,000 | £15,600 | £28,100 | £0 | £43,700 | −£4,700 |
| 490 | Rigg og drift | £18,000 | £12,600 | £0 | £6,700 | £19,300 | −£1,300 |
| 510 | Montasjetimar | £73,500 | £59,640 | £0 | £25,200 | £84,840 | −£11,340 |
| 520 | Prosjektleiing og prosjektering | £15,080 | £12,180 | £0 | £4,640 | £16,820 | −£1,740 |
| 530 | Innregulering og overlevering | £6,720 | £0 | £0 | £6,720 | £6,720 | £0 |
| Sum | £504,200 | £379,820 | £79,600 | £68,560 | £527,980 | −£23,780 |
Ein rask kontroll: TCPI
To-complete performance index (TCPI) viser kor effektivt resten av arbeidet må gjerast for at prosjektet skal ende på budsjett: TCPI = (BAC − EV) ÷ (BAC − AC). I eksempelet er det £181 512 ÷ £124 380 = 1,46. Med ein CPI på 0,85 måtte teamet jobbe rundt 70 % meir effektivt enn så langt for å lande på budsjett. Det kjem ikkje til å skje, og etter tommelfingerregelen frå DOE (TCPI meir enn 0,05 frå CPI) er alle EAC-ar nær budsjettet tvilsame. Her er kontrollen og prognosen bygd post for post samde om retninga: prosjektet endar over budsjett. Dei er usamde om kor mykje, og difor bør du sjå nøye på framdriftsmålet bak EV.
Prognose for timane: opptente timar
På arbeidsintensive postar er opptente timar ein betre kontroll enn CPI: kalkulerte timar for det som faktisk er montert, samanlikna med timane som er brukte. Blir montasjen anslått å vere 70 % ferdig mot 1 750 kalkulerte timar, er 1 225 timar opptente mot 1 420 brukte, ein produktivitetsfaktor på 0,86. Brukt på dei siste 30 % av arbeidet gir det rundt 610 timar til, nær dei 600 prosjektleiaren reknar med. Sprikjer dei to, bør du finne ut kvifor før du vel tal.
Frå kostnadsprognose til venta margin
EAC handlar om kostnader. Fire ulike prognosetal blir ofte blanda saman, og det er verdt å halde dei frå kvarandre:
| Tal | Definisjon | Eksempel |
|---|---|---|
| EAC (kostnad) | Påløpt kostnad + ETC | £527,980 |
| ETC (attståande kostnad) | Kostnad som står att = EAC − påløpt | £148,160 |
| Venta inntekt | Kontraktssum + godkjende endringar | £571,200 |
| Venta resultat og margin | Venta inntekt − EAC | £43,220 (7.6%) |
Endringar som ikkje er avklara, bør visast for seg og ikkje blandast inn i venta inntekt. Blir CO-04 godkjend, blir venta resultat £57 220 (9,8 %).
Kor ofte du bør oppdatere
Minst kvar månad, saman med oversikta over pågåande arbeid (WIP). Kvar veke for timane på prosjekt der arbeidstimane er den største risikoen. Og med ein gong når noko stort endrar seg: ein underentreprise blir kontrahert, det kjem eit pålegg om endring, ein leverandør endrar prisen. Noter kvifor EAC flytta seg. Ei rekkje små aukar utan forklaring er det typiske teiknet på marginerosjon (profit fade).
Prognose for attståande kostnad og sluttmargin
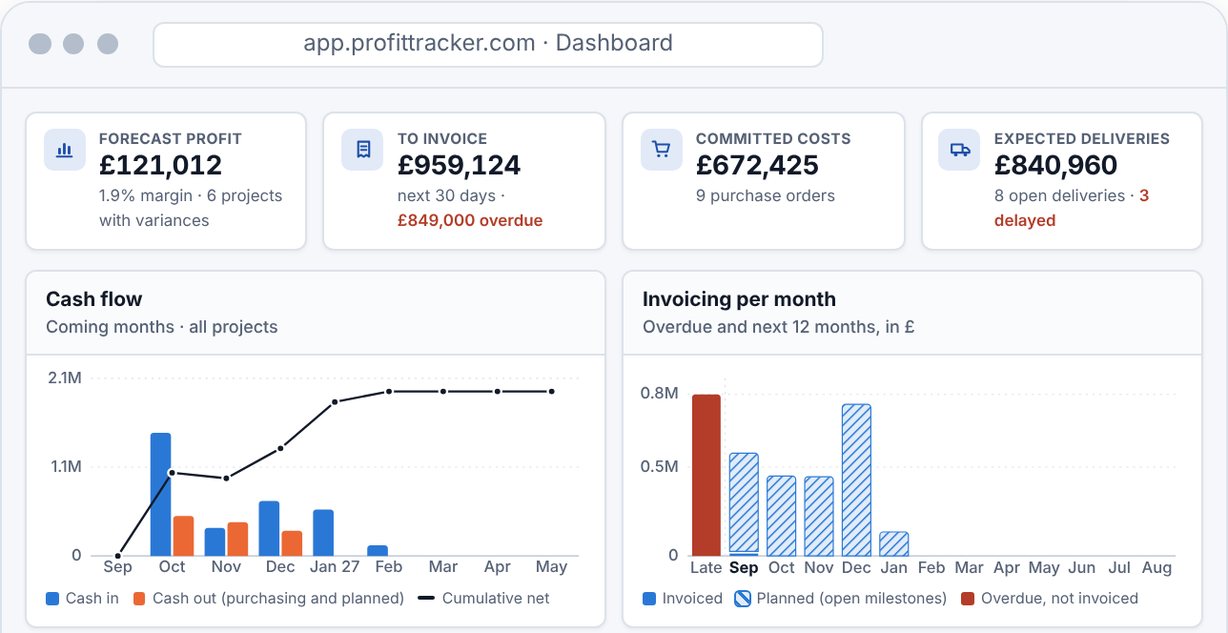
ProfitTracker byggjer prognosen post for post: per budsjettpost planlagt + ope + påløpt = prognose, og venta margin per prosjekt mot målmarginen frå kalkylen, med grøn, gul eller raud status. Ope kjem frå innkjøpsordrar, påløpt frå bokførte bilag som blir henta frå rekneskapssystemet ved den daglege synkroniseringa, og attståande timar er timeestimatet minus førte timar.
ProfitTracker reknar ikkje ut earned value, CPI og SPI. Bruk formlane i denne guiden som kontroll av prognosen du får.
Vil du sjå venta kostnad og margin på dine eigne prosjekt?