 Norsk nynorsk
 Dansk
 Deutsch
 English
 Español
 Svenska
Prosjektrekneskap tyder to ting i ei prosjektbasert verksemd, anten de byggjer, installerer, prosjekterer, produserer på ordre eller leverer rådgivings- og IT-prosjekt. Det er eit lovkrav: bygg-, anleggs- og verftsverksemd skal kunne dokumentere inntekter og kostnader per oppdrag. Og det er eit styringsverktøy: tala som viser korleis eit prosjekt vil ende, medan det framleis er mogleg å påverke resultatet.
To tydingar av prosjektrekneskap
| Prosjektrekneskap etter bokføringsforskrifta | Prosjektrekneskap for styring | |
|---|---|---|
| Føremål | Dokumentasjon og kontroll: at inntekter og kostnader per oppdrag kan etterprøvast | Avgjerder: korleis prosjektet vil ende, og kva vi kan gjere med det |
| Ser på | Det som er bokført | Det som er bokført, bestilt og står att |
| Kven | Rekneskapsførar, revisor, Skatteetaten | Prosjektleiar, dagleg leiar, styret |
| Kor ofte | Minst kvar fjerde månad | Kvar veke eller kvar månad |
| Krav | Lovpålagt over 5 G for bygg, anlegg og verft | Ingen krav, men det er her marginen blir redda |
Dei to heng saman. Ein prosjektrekneskap som oppfyller forskrifta, er grunnmuren. Utan rett koding og periodisering blir ingen prognose god. Men ein prosjektrekneskap som berre oppfyller forskrifta, fortel historie. For å styre treng du også det som er bestilt og det som står att.
Når er prosjektrekneskap påkravd?
Bokføringsforskrifta kapittel 8-1 har eigne reglar for bygg- og anleggsverksemd og verftsindustri. Etter § 8-1-3 skal det førast prosjektrekneskap for oppdrag der anbodspris eller estimert omsetning er minst fem gonger grunnbeløpet i folketrygda (5 G), utan meirverdiavgift. Grensa vart heva frå 300 000 kroner med verknad frå 27. juni 2024. Med grunnbeløpet frå 1. mai 2026 (136 549 kroner) er grensa 682 745 kroner. Ho blir justert kvart år.
Reglane gjeld byggje- og anleggsoppdrag, også faste tekniske installasjonar som ventilasjon og heis. Reine vareleveransar, prosjektering og rådgiving fell utanfor, og det same gjer installasjonar som utgjer under 5 prosent av totalsummen for oppdraget. Ein generalentreprenør er omfatta sjølv om alt arbeidet blir sett bort. Er du i tvil om eit oppdrag er omfatta, bør du avklare det med rekneskapsførar eller revisor, fordi grensedraginga kan vere skjønsmessig.
Plikta i kapittel 8-1 gjeld bygg, anlegg og verft. Ingeniørselskap, produksjon på ordre, IT- og konsulentverksemd har inga særskild plikt til prosjektrekneskap etter forskrifta, men dei har det same behovet for å styre lønnsemda per prosjekt, og dei same spørsmåla om når inntekta skal rekneskapsførast når eit oppdrag går over fleire månader.
Kva prosjektrekneskapen skal innehalde
Etter § 8-1-4 skal prosjektrekneskapen identifisere prosjektet med prosjektkode, oppdragsgivar, type arbeid og start- og sluttdato, og vise alle direkte kostnader og alle inntekter. Kostnadene skal minst skiljast på løn, materiale, underentreprenørar og andre direkte kostnader. Kontraktsarbeid og tilleggs- og endringsarbeid skal skiljast når det er vesentleg. Prosjektkoden skal stå på kvar postering, og prosjektrekneskapen skal oppdaterast for kvar rapporteringsperiode, minst kvar fjerde månad.
To andre reglar i same kapittel er like praktiske. Etter § 8-1-2 skal det førast timelister per tilsett og dag, fordelte på prosjekt og intern tid, også på fastprisoppdrag. Og etter § 8-1-5 skal prosjektrekneskapen, kontraktar, teikningar og timelister oppbevarast i ti år, mot fem år for det meste anna rekneskapsmateriale. Prosjektrekneskapen skal ha kontrollspor begge vegar: frå bilag til prosjekt og frå prosjekt til bilag.
| Krav | Heimel | I praksis |
|---|---|---|
| Prosjektrekneskap over 5 G | § 8-1-3 | Alle oppdrag over ca. 683 000 kr eks. mva frå 1.5.2026 |
| Kostnader på løn, materiale, UE, andre direkte | § 8-1-4 | Kontoplan og budsjettpostar må kunne summerast til desse fire |
| Kontrakt og endringar åtskilde | § 8-1-4 | Eigen post eller delprosjekt for endringar |
| Oppdatering minst kvar fjerde månad | § 8-1-4 | Dei fleste gjer det månadleg |
| Timelister per tilsett og dag | § 8-1-2 | Også på fastpris |
| Oppbevaring i ti år | § 8-1-5 | Også kontraktar og teikningar |
Fakturering etter framdrift og meirverdiavgift
I bygg og anlegg kan salsdokument skrivast ut i takt med framdrifta (§ 8-1-2a). Får entreprenøren delbetaling, skal salsdokument skrivast ut seinast éin månad etter utløpet av terminen. Skatteetaten har presisert at reine finansielle forskot før arbeidet startar ikkje gir rett eller plikt til å skrive ut salsdokument, men at forskotet blir ei delbetaling så snart arbeidet er i gang. Då skal det fakturerast med meirverdiavgift i takt med framdrifta. Meirverdiavgifta blir ført i terminen salsdokumentet er skrive ut, uavhengig av når kunden betaler.
Det tyder at fakturering ikkje er eit reint likviditetsspørsmål. Utført arbeid som ikkje blir fakturert, er kreditt til kunden, og det kan bli eit avgiftsproblem om du har fått betaling utan å fakturere.
Inntekt etter framdrift: løpande avrekning
Hovudregelen i norsk god rekneskapsskikk for anleggskontraktar er løpande avrekning etter NRS 2 Anleggskontrakter: inntekt og resultat blir førte i takt med fullføringsgraden, ikkje når kunden blir fakturert, og ikkje når prosjektet er ferdig. Små føretak kan i staden bruke metoden for fullført kontrakt etter NRS 8, der inntekta blir ført når kontrakten er fullført og påløpte kostnader blir balanseførte som varer i arbeid fram til då. Metodevalet blir gjort for føretaket og skal brukast konsekvent. Avklar det med revisor.
Fullføringsgraden skal spegle utført produksjon. Vanlegast er påløpte kostnader delte på venta totale kostnader. Gir det eit misvisande bilete, til dømes fordi dyrt utstyr er levert, men ikkje montert, kan fysisk måling eller arbeidstimar brukast i staden. Kontraktsinntekta er kontraktssummen pluss godkjent tilleggs- og endringsarbeid. Endringsarbeid blir teke med når det er sannsynleg at kunden godkjenner det; krav om kompensasjon har strengare vilkår. Og kan ikkje sluttresultatet estimerast påliteleg, som ofte er tilfellet tidleg i eit prosjekt, blir inntekt lik påløpte kostnader ført, slik at resultatet blir null. Eit prosjekt utan prognose kan med andre ord ikkje ta forteneste.
Rekneeksempel
Ta eit prosjekt med kontraktssum 4 800 000 kroner eks. mva og gjennomføring frå mars til januar. Kunden har godkjent éi endring (EO-03) på 78 000 kroner, så kontraktsinntekta er 4 878 000 kroner. Per 31. oktober 2026 er påløpte kostnader 3 242 200 kroner og venta totale kostnader 4 573 800 kroner. Påløpt tyder her at kostnaden er pådregen og høyrer til perioden, ikkje at han er betalt.
| Beløp | |
|---|---|
| Fullføringsgrad: påløpt ÷ venta totalkostnad | 70,9 % |
| Opptent inntekt: fullføringsgrad × kontraktsinntekt | 3 457 836 |
| Fakturert a konto så langt | 3 120 000 |
| Opptent, ikkje fakturert inntekt (fordring i balansen) | 337 836 |
| Resultat så langt: opptent − påløpt | 215 636 |
| Venta resultat for heile prosjektet | 304 200 |
I balansen blir opptent, ikkje fakturert inntekt ført som ei fordring. Er kunden fakturert for meir enn det som er opptent, blir overskotet ført som forskot frå kunde under kortsiktig gjeld. Fordringar og forskot på ulike kontraktar skal ikkje motreknast.
Kva metodevalet tyder for årsresultatet
Over levetida til prosjektet blir resultatet det same. Skilnaden er når det blir vist. For ei bedrift med mange prosjekt over årsskiftet svingar resultatet etter fullført kontrakt med når prosjekt blir overleverte, ikkje med kor mykje som faktisk er produsert.
Tapskontraktar: heile tapet med ein gong
Viser prognosen at eit prosjekt vil gi tap, skal heile det venta tapet kostnadsførast straks, ikkje fordelast over resten av produksjonen. Det gjeld uansett metode. I eksempelet går eigne timar på utføringa mot 2 020 mot 1 750 i kalkylen, og kvar ekstra time kostar 620 kroner. Endar utføringa på rundt 2 511 timar, er prosjektet i null; blir det fleire, er det ein tapskontrakt. Ein prosjektleiar som veit at tapet blir teke med ein gong, har ein god grunn til å oppdatere prognosen ærleg og tidleg.
Frå prosjektrekneskap til styring
Tabellen viser eksempelprosjektet per post. Kolonna «bestilt, ikkje fakturert» er det ein lovpålagd prosjektrekneskap ikkje viser, og kolonna «står att, ikkje bestilt» er vurderinga til prosjektleiaren. Saman gir dei prognosen.
| Post | Opphavleg budsjett | Gjeldande budsjett | Påløpt | Bestilt, ikkje fakt. | Står att, ikkje bestilt | Prognose | Avvik mot gjeldande | |
|---|---|---|---|---|---|---|---|---|
| 4110 | Hovudutstyr | 1 180 000 | 1 180 000 | 1 160 000 | 0 | 0 | 1 160 000 | +20 000 |
| 4120 | Materiale | 820 000 | 880 000 | 560 000 | 210 000 | 140 000 | 910 000 | −30 000 |
| 4130 | Komponentar | 420 000 | 420 000 | 260 000 | 150 000 | 30 000 | 440 000 | −20 000 |
| 4500 | Underleverandør | 300 000 | 300 000 | 120 000 | 216 000 | 0 | 336 000 | −36 000 |
| 4900 | Rigg og drift | 140 000 | 140 000 | 98 000 | 0 | 52 000 | 150 000 | −10 000 |
| 5110 | Utføring, eigne timar | 1 085 000 | 1 085 000 | 880 400 | 0 | 372 000 | 1 252 400 | −167 400 |
| 5120 | Prosjektleiing | 202 800 | 202 800 | 163 800 | 0 | 62 400 | 226 200 | −23 400 |
| 5130 | Test og overlevering | 99 200 | 99 200 | 0 | 0 | 99 200 | 99 200 | 0 |
| Sum | 4 247 000 | 4 307 000 | 3 242 200 | 576 000 | 755 600 | 4 573 800 | −266 800 |
Fem forhold forklarer fallet. Eigne timar på utføringa går mot 270 timar over kalkyle. Det er det største enkeltavviket, og det vanlegaste i nesten alle prosjektbransjar. Materiala er over også etter at budsjettet vart auka med 60 000 kroner ved endring EO-03. Underleverandøren vart kontrahert for 336 000 mot 300 000 i kalkylen, eit tap som var låst den dagen kontrakten vart signert. Rigg og drift kostar meir fordi gjennomføringa tok tre veker lenger. Og prosjektleiinga har brukt fleire timar enn planlagt. Hovudutstyret vart litt billegare, og endringa gir litt dekning, men ikkje nok.
Opphavleg budsjett, gjeldande budsjett og prognose
Materialposten hadde 820 000 kroner i kalkylen og 880 000 i gjeldande budsjett etter EO-03. Prognosen er 910 000. Mot gjeldande budsjett er avviket −30 000, mot kalkylen −90 000, der 60 000 er dekt av endringa. Begge tala er nyttige. Det første viser kva som står att å rette opp, det andre kva kalkulatøren bør lære. Ein prosjektrekneskap som berre har eitt budsjett, mistar den eine av dei to historiene. Eit budsjett som blir justert utan logg, skjuler avvik i staden for å forklare dei.
Endringar som ikkje er avklara
Endring EO-04 på 120 000 kroner er varsla, men ikkje godkjend. Ho inngår ikkje i prognosen. Blir ho godkjend, blir venta resultat 424 200 kroner (8,5 %). Vis endringa som eit eige tal. Ho er både ein risiko og ei moglegheit, og nokon må eige oppfølginga.
Frå bokført til venta sluttresultat
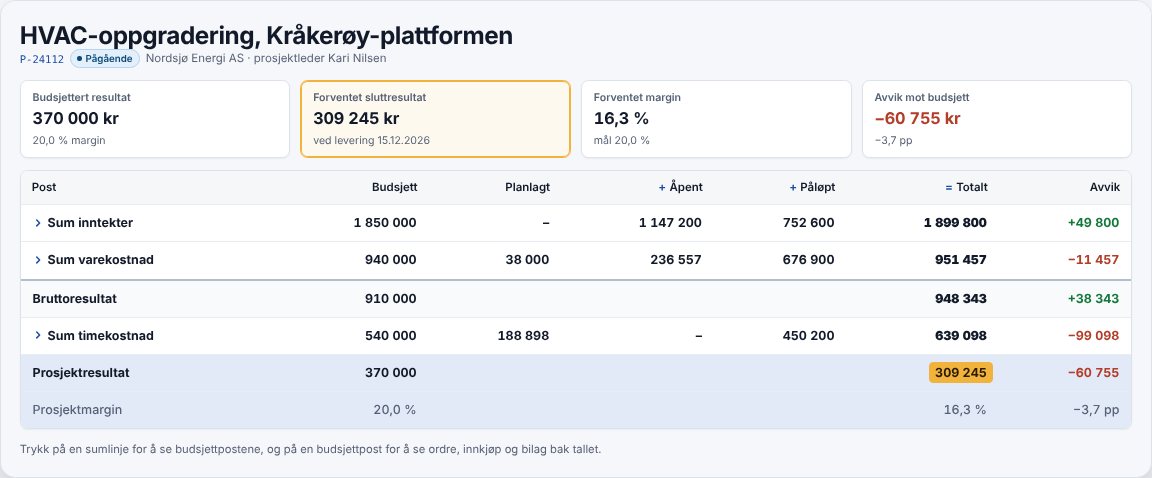
Resultatfanen i ProfitTracker byggjer på same reknestykke som tabellen over: Planlagt + Ope + Påløpt = Totalt, samanlikna med budsjett per budsjettpost, for inntekter, varekostnad og timekost. Påløpt er bokførte bilag henta frå rekneskapssystemet, gjennomførte lageruttak og førte timar med timekost. Ope er innkjøpsordrar og ordreverdi som ikkje er fakturert. Planlagt er det som står att å bestille og attståande timar. Kvar sumlinje kan opnast ned til innkjøpsordre og bilag.
To atterhald bør du kjenne til. Bilaga blir henta ved den daglege synkroniseringa, og når du trykkjer «Synkroniser no». Og attståande timar er estimatet minus førte timar, så prognosen blir ikkje betre enn estimatet prosjektleiaren held oppdatert. Opptent inntekt etter fullføringsgrad blir rekna ut i rekneskapen; ProfitTracker gir deg prognosen du treng for å gjere det.
Prosjektbidrag og driftsmargin er to ulike mål
Resultatet i ein prosjektrekneskap er eit prosjektbidrag: inntekt minus direkte prosjektkostnader. Det skal dekkje felleskostnader som lokale, administrasjon, sal, verktøy og leiing før det blir driftsresultat. Difor kan du ikkje samanlikne prosjektmarginen direkte med ein driftsmargin. Men du kan bruke driftsmarginen som målestokk for kor mykje avvik ei bedrift toler: felleskostnadene endrar seg ikkje når eit prosjekt sviktar, så eit fall i prosjektbidraget går rett ut av driftsresultatet.
I eksempelet fell prosjektbidraget frå 11,5 % til 6,2 %, altså 5,3 prosentpoeng av omsetninga til prosjektet. Bygg- og anleggsanalysen til BDO for 2026 viser ein driftsmargin på 5,1 prosent for tekniske entreprenørar i 2025. Har eit føretak omtrent den marginen og fleire prosjekt som sviktar like mykje, er årsresultatet borte. Difor avgjer nokre prosentpoeng på nokre få store prosjekt året.
Periodeavslutning: fire steg kvar månad
1. Koding
Gå gjennom bilag utan prosjektkode eller med feil post. «Diverse» er dokumentert, men ubrukeleg når du skal finne årsaka til eit avvik.
2. Periodisering
Varer som er mottekne, men ikkje fakturerte, høyrer heime i månaden dei vart mottekne. I eksempelet er det 64 000 kroner i materiale som er levert og brukt utan faktura. Det same gjeld underentreprenørarbeid som er utført, men ikkje fakturert, og timar som er førte, men ikkje lønte.
3. Prognose
Oppdater attståande per post, særleg timar. Vurder endringar etter status. Still spørsmålet om prosjektet er ein tapskontrakt.
4. Inntekt og balanse
Rekn ut fullføringsgrad, opptent inntekt og skilnaden mot fakturert. Stem av mot fakturaplanen: er det arbeid som skulle vore fakturert?
Sluttoppgjer og etterkalkyle
Prosjektrekneskapen blir ikkje lukka ved overtaking. Etter NS 8405 og NS 8407 skal sluttoppstillinga leverast innan to månader etter overtaking, og byggherren har deretter to månader på å betale og kome med innvendingar; andre kontraktar kan ha andre fristar. Har bedrifta erfaring med at garantiarbeid kostar pengar, skal det setjast av til det når det er sannsynleg. Det viktigaste for neste prosjekt er likevel etterkalkylen: kvar bomma kalkylen på timar per eining, innkjøpsprisar, underleverandørar, rigg? Det er her prosjektrekneskapen blir til betre tilbod.
ProfitTracker hentar bokførte bilag frå rekneskapssystemet og legg innkjøpsordrar, planlagde innkjøp og attståande timar oppå, slik at du ser venta resultat per prosjekt medan det pågår.
Kjelder
- Skatteetaten – endringar i bokføringsforskrifta (5 G)
- Skatteetaten – grunnbeløpet frå 1. mai 2026
- Revisorforeningen/Revregn 4/2026 – prosjektrekneskap i byggje- og anleggsverksemd
- Skatteetaten – redusert oppbevaringstid (prosjektrekneskap 10 år)
- Skatteetaten – avrekning av forskot i bygg og anlegg (2022)
- Skatteetaten – BFU 9/2026
- Regnskapsstiftelsen – NRS 2 Anleggskontrakter
- Regnskapsstiftelsen – NRS 8
- Revregn 3/2023 – tapskontraktar
- CMS – sluttoppgjer
- CMS – manglar og reklamasjon
- BDO – Bygg- og anleggsanalysen 2026