 Norsk nynorsk
 Dansk
 Deutsch
 English
 Español
 Svenska
Eit prosjekt kan gi godt resultat og likevel tømme kassa. I prosjektbedrifter kjem inntektene i klumpar (a konto etter framdrift, milepælar og sluttoppgjer), medan utbetalingane følgjer innkjøp og løn. Eit likviditetsbudsjett laga for jamne månadsinntekter fangar ikkje opp dette.
Resultat og likviditet er to ulike spørsmål
Resultatbudsjettet spør om inntektene dekkjer kostnadene i perioden. Likviditetsbudsjettet spør om det er pengar i banken den dagen rekningane forfell. Skilnaden ligg i tre forhold: periodisering (ein kostnad kan vere påløpt lenge før han blir betalt, og omvendt), betalingsfristar (kunden betaler kanskje 30 dagar etter faktura, medan løna går ut den 20.) og postar som ikkje er resultat: meirverdiavgift, sikkerheitsstilling, låneavdrag og investeringar.
| Per 31. oktober | Beløp | Kva talet svarer på |
|---|---|---|
| Resultat så langt (inntekt etter framdrift) | 215 636 | Har prosjektet tent pengar så langt? |
| Fakturert kunden så langt | 3 120 000 | Kva har vi kravt betalt? |
| Påløpte kostnader så langt | 3 242 200 | Kva har prosjektet kosta så langt? |
| Akkumulert kontantstraum | −634 200 | Kor mykje pengar har prosjektet bunde? |
Alle dei fire tala er rette samtidig. Resultatet er positivt, og det fakturerte ligg nær kostnadene, men kassa er i minus fordi kundane betaler etter leverandørane og løna.
Kvifor prosjektbedrifter treng eit eige oppsett
Dei fleste gratismalane har éi rad for «sal» og éi for «varekjøp». For ein installatør er det for grovt. Tre trekk gjer prosjektverksemd annleis:
- Store innkjøp tidleg. Aggregat, tavler og spesialkomponentar blir bestilte og betalte lenge før dei kan fakturerast som utført arbeid.
- Fakturering etter framdrift. I bygg og anlegg kan salsdokument skrivast ut i takt med framdrifta (bokføringsforskrifta § 8-1-2a). Kvar månad du ikkje fakturerer det som er utført, er ein månad med kreditt til kunden.
- Sluttoppgjeret kjem seint. Etter NS 8405 og NS 8407 skal sluttoppstillinga leverast innan to månader etter overtaking, og byggherren har så to månader på å betale og kome med innvendingar. Den siste delen av kontraktssummen kan dermed kome eit kvartal eller meir etter at jobben er ferdig.
Rekneeksempel: éin entreprise månad for månad
Ta ein ventilasjonsentreprise med kontraktssum 4 800 000 kroner pluss ei godkjend endring på 78 000, gjennomført frå mars til januar med overtaking i januar. Vi har lagt inn påløpte kostnader per månad, a konto-fakturering etter framdrift og desse føresetnadene: løn blir utbetalt same månad, leverandørane får betalt etter 30 dagar, a konto blir betalt månaden etter faktura, og sluttfakturaen i januar blir betalt i mars.
Avgrensingar i eksempelet: Tala er utan meirverdiavgift, slik at dei kan samanliknast med budsjett og resultat. I røynda betaler kunden deg og du leverandørane beløp inklusive mva, og avgifta blir gjord opp per termin (sjå avsnittet om mva under). Eksempelet viser eitt prosjekt, utan felleskostnader, garantiprovisjon, renter eller forseinka betaling. Det er laga for å vise mønsteret, ikkje for å vere ein fasit.
| Månad | Innbetalingar | Utbetalingar | Netto | Akkumulert |
|---|---|---|---|---|
| Mar 26 | 0 | 30 000 | −30 000 | −30 000 |
| Apr | 0 | 170 000 | −170 000 | −200 000 |
| Mai | 200 000 | 300 000 | −100 000 | −300 000 |
| Jun | 400 000 | 470 000 | −70 000 | −370 000 |
| Jul | 520 000 | 1 140 000 | −620 000 | −990 000 |
| Aug | 150 000 | 290 000 | −140 000 | −1 130 000 |
| Sep | 520 000 | 350 000 | +170 000 | −960 000 |
| Okt | 650 000 | 324 200 | +325 800 | −634 200 |
| Nov | 680 000 | 368 000 | +312 000 | −322 200 |
| Des | 600 000 | 510 000 | +90 000 | −232 200 |
| Jan | 600 000 | 423 600 | +176 400 | −55 800 |
| Feb | 0 | 198 000 | −198 000 | −253 800 |
| Mar 27 | 558 000 | 0 | +558 000 | +304 200 |
Tre ting skil seg ut. I juni blir aggregata leverte, og leverandørfakturaen blir betalt i juli, før kunden har betalt for montasjen. I juli er det fellesferie: lite framdrift, lite fakturering, men leverandørane frå juni skal framleis ha betalt. Og fordi sluttfakturaen blir betalt to månader etter overtaking, er prosjektet i minus heilt til mars neste år, sjølv om det venta resultatet er 304 200 kroner.
Eitt prosjekt i minus er handterleg. Fem prosjekt i same fase samtidig er det ikkje. Difor bør likviditetsbudsjettet byggjast per prosjekt og summerast, ikkje lagast ovanfrå.
Fem postar generelle malar gløymer
1. Meirverdiavgift
Utgåande meirverdiavgift blir ført i terminen fakturaen er skriven ut, ikkje når kunden betaler. Terminane er på to månader, med fristar 10.4, 10.6, 31.8, 10.10, 10.12 og 10.2. Fakturerer du 680 000 kroner eks. mva i oktober, skal 170 000 kroner i utgåande avgift betalast inn innan 10. desember, også om kunden betaler seint. Inngåande avgift på innkjøp går motsett veg. Legg mva inn som eiga linje i likviditetsbudsjettet, ikkje som ein del av fakturabeløpet.
2. Sikkerheitsstilling
Etter NS 8405 og NS 8407 stiller entreprenøren sikkerheit for 10 prosent av kontraktssummen fram til overtaking og 3 prosent i tre år etter. Som regel er det ein bankgaranti, ikkje kontantar, men garantien kostar provisjon og legg beslag på ramma i banken. I underentreprisar følgjer dette ofte NS 8415 og vilkåra i kontrakten med hovudentreprenøren.
3. Forseinka fakturering
Den største enkeltposten i likviditeten til mange prosjektbedrifter er arbeid som er utført, men ikkje fakturert, fordi ei synfaring ikkje er signert, fordi ei endring ikkje er prisa, eller fordi ingen har tid. Følg «passert planlagd fakturadato» som eit eige nøkkeltal per prosjekt.
4. Endringar som ikkje er avklara
I eksempelet er det varsla ei endring på 120 000 kroner som ikkje er avklara. Ho høyrer ikkje heime i likviditetsbudsjettet før ho er godkjend, men kostnadene for arbeidet går ut av kassa allereie no.
5. Valuta
Innkjøp i euro eller svenske kroner har både betalingsdato og kurs som usikre storleikar. Bruk dagens kurs i prognosen og vis opne valutabeløp for seg.
Slik set du opp likviditetsbudsjettet
Eit brukbart prosjektbasert likviditetsbudsjett har éin fane per prosjekt og éin samlefane. Per prosjekt treng du desse radene, med månader som kolonner:
| Rad | Kjelde |
|---|---|
| Innbetalingar a konto / milepæl | Fakturaplan + betalingsfristen til kunden |
| Innbetaling sluttoppgjer | Overtaking + 2 + 2 månader etter NS-standardane, eller kontrakt |
| Utbetalingar leverandørar | Innkjøpsordrar: venta leveringsdato + betalingsfristen til leverandøren |
| Utbetalingar underentreprenørar | Betalingsplanen i kontrakten |
| Løn og sosiale kostnader | Timeplan × timekost, utbetalingsdato |
| Meirverdiavgift | Utgåande minus inngåande per termin |
| Akkumulert | Sum av alt over |
Den viktigaste kolonna er ikkje eit tal, men ein føresetnad: kvar kjem kvart beløp frå? Når ein innkjøpsordre eller ein milepæl blir flytta, skal det vere tydeleg kva rad som blir endra. Elles blir det eit rekneark ingen stolar på etter tre veker.
Hald tala i prosjektfanane utan mva, slik at dei kan stemmast av mot prosjektbudsjettet, og legg meirverdiavgifta inn som eiga rad i samlefanen per termin. Då følgjer reknearket same logikk som rekneeksempelet.
Når reknearket ikkje held
Reknearket fungerer så lenge éin person eig det og prosjekta er få. Det sluttar å fungere når fakturaplanar, innkjøpsordrar og timeplanar blir endra kvar veke i andre system. Då må nokon taste dei same endringane to stader, og etter nokre veker stolar ingen på tala.
Kontantstraum basert på venta inn- og utbetalingar
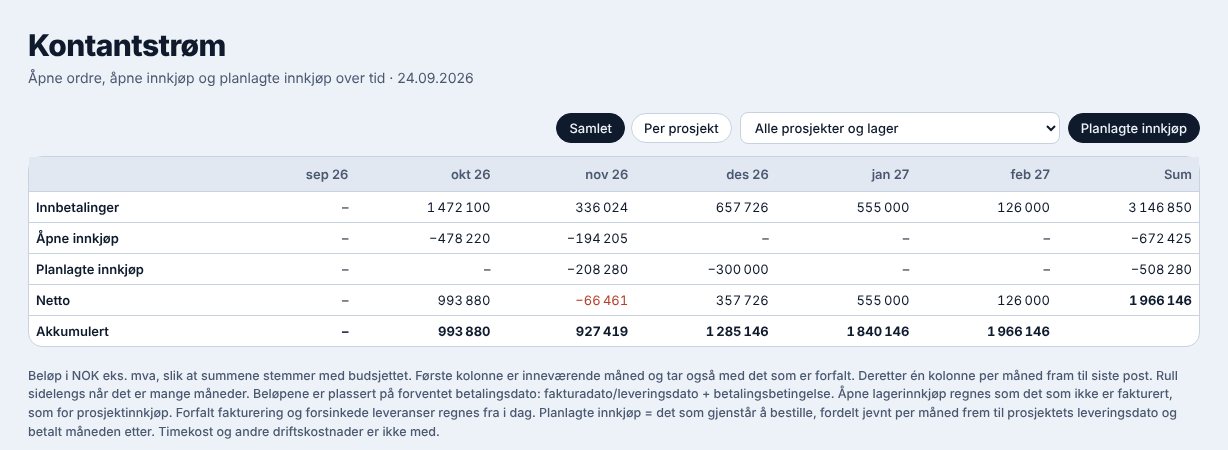
I ProfitTracker byggjer kontantstraumen på data prosjektleiaren allereie jobbar med. Innbetalingar kjem frå milepælar og varelinjer på salsordrane: fakturadato pluss betalingsvilkåret til kunden. Utbetalingar kjem frå opne innkjøpsordrar (leveringsdato pluss betalingsvilkåret til leverandøren) og eventuelt planlagde innkjøp, fordelte jamt fram til leveringsdatoen for prosjektet. Blir ein milepæl eller ein leveranse flytta, flyttar prognosen seg ved neste vising.
Det er viktig å vite kva kontantstraumen ikkje tek med: løn, timekost, meirverdiavgift og andre driftskostnader er ikkje med, og beløpa er utan mva. Han erstattar altså ikkje det samla likviditetsbudsjettet til bedrifta, men gir deg prosjektdelen, som er den som endrar seg kvar veke, utan at du må taste han inn på nytt.
Sjå kontantstraumen for dine eigne prosjekt, bygd frå fakturaplanar og innkjøpsordrar.