 Dansk
 Deutsch
 English
 Español
 Norsk bokmål
 Svenska
Projektregnskab betyder to ting i en projektbaseret virksomhed, uanset om du bygger, installerer, projekterer, producerer på bestilling eller leverer konsulent- og it-projekter. I Norge er det et lovkrav: Virksomheder inden for bygge, anlæg og skibsværfter skal kunne dokumentere indtægter og omkostninger pr. kontrakt. Det er også et styringsværktøj: tallene, der viser, hvordan et projekt ender, mens du stadig kan ændre resultatet.
To betydninger af projektregnskab
| Projektregnskab efter bokføringsforskriften | Projektregnskab til styring | |
|---|---|---|
| Formål | Dokumentation og kontrol: Indtægter og omkostninger pr. kontrakt kan efterprøves | Beslutninger: hvordan projektet ender, og hvad vi kan gøre ved det |
| Ser på | Det, der er bogført | Det, der er bogført, det, der er bestilt, og det, der mangler |
| Hvem | Bogholder, revisor, Skatteetaten (den norske skattemyndighed) | Projektleder, administrerende direktør, bestyrelse |
| Hvor ofte | Mindst hver fjerde måned | Hver uge eller hver måned |
| Krav | Obligatorisk over 5 G for bygge, anlæg og skibsværfter | Ikke et krav, men det er her, dækningsgraden reddes |
De to hænger sammen. Et projektregnskab, der opfylder reglerne, er fundamentet: Uden korrekt kontering og periodisering bliver ingen prognose god. Men et projektregnskab, der kun opfylder reglerne, fortæller dig kun, hvad der allerede er sket. For at styre et projekt skal du også vide, hvad der er bestilt, og hvad der mangler.
Hvornår er projektregnskab påkrævet?
Kapitel 8-1 i bokføringsforskriften (de norske bogføringsregler) har sine egne regler for bygge, anlæg og skibsbygning. Efter § 8-1-3 skal der føres projektregnskab for kontrakter, hvor tilbudsprisen eller den anslåede omsætning er mindst fem gange folketrygdens grundbeløb (5 G), ekskl. moms. Grænsen blev hævet fra NOK 300,000 med virkning fra 27. juni 2024. Med grundbeløbet fra 1. maj 2026 (NOK 136,549) er grænsen NOK 682,745. Den reguleres hvert år.
Reglerne omfatter bygge- og anlægskontrakter, herunder faste tekniske installationer som ventilation og elevatorer. Rene vareleverancer, projektering og rådgivning falder uden for, og det samme gør installationer, der udgør under 5% af den samlede kontraktværdi. En generalentreprenør er omfattet, selv om alt arbejdet er givet i underentreprise. Er du i tvivl om, hvorvidt en kontrakt er omfattet, så spørg din bogholder eller revisor, for grænsen kan bero på et skøn.
Pligten i kapitel 8-1 gælder bygge, anlæg og skibsværfter. Ingeniørvirksomheder, produktion på bestilling, it og rådgivning har ingen særlig pligt til at føre projektregnskab efter reglerne, men de har samme behov for at styre lønsomheden pr. projekt og de samme spørgsmål om, hvornår indtægten skal indregnes på en kontrakt, der løber over flere måneder.
Det skal projektregnskabet indeholde
Efter § 8-1-4 skal projektregnskabet identificere projektet med projektkode, bygherre, arbejdets art og start- og slutdato og vise alle direkte omkostninger og alle indtægter. Omkostningerne skal som minimum deles op i løn, materialer, underentreprenører og andre direkte omkostninger. Kontraktarbejde skal holdes adskilt fra tillægsarbejde og ændringer, hvor det er væsentligt. Projektkoden skal stå på hver postering, og projektregnskabet skal opdateres for hver rapporteringsperiode, mindst hver fjerde måned.
To andre regler i samme kapitel er lige så praktiske. Efter § 8-1-2 skal der føres timesedler pr. medarbejder og pr. dag, delt op på projekter og intern tid, også på fastpriskontrakter. Og efter § 8-1-5 skal projektregnskab, kontrakter, tegninger og timesedler opbevares i ti år mod fem år for de fleste andre regnskabsdata. Projektregnskabet skal også have et revisionsspor begge veje: fra postering til projekt og fra projekt til postering.
| Krav | Hjemmel | I praksis |
|---|---|---|
| Projektregnskab over 5 G | § 8-1-3 | Alle kontrakter over ca. NOK 683,000 ekskl. moms fra 1. maj 2026 |
| Omkostninger fordelt på løn, materialer, underentreprenører, andet direkte | § 8-1-4 | Kontoplan og budgetlinjer skal kunne summeres til disse fire |
| Kontrakt og ændringer holdt adskilt | § 8-1-4 | En særskilt linje eller et underprojekt til ændringer |
| Opdatering mindst hver fjerde måned | § 8-1-4 | De fleste gør det månedligt |
| Timesedler pr. medarbejder og dag | § 8-1-2 | Også ved fast pris |
| Opbevaring i ti år | § 8-1-5 | Også kontrakter og tegninger |
Fakturering efter fremdrift og moms
I bygge og anlæg kan salgsdokumenter udstedes, efterhånden som arbejdet skrider frem (§ 8-1-2a). Modtager entreprenøren en delbetaling, skal der udstedes et salgsdokument senest én måned efter momsperiodens udløb. Skatteetaten har gjort det klart, at rent finansielle forudbetalinger, før arbejdet starter, hverken giver ret eller pligt til at udstede et salgsdokument, men en forudbetaling bliver til en delbetaling, så snart arbejdet er i gang. Den skal så faktureres med moms, efterhånden som arbejdet skrider frem. Momsen hører til den periode, salgsdokumentet er udstedt i, uanset hvornår kunden betaler.
Fakturering er altså mere end et likviditetsspørgsmål. Udført arbejde, du ikke har faktureret, er kredit til kunden, og det kan blive til et momsproblem, hvis du har modtaget betaling uden at fakturere.
Indtægter efter fremdrift: produktionsmetoden
Hovedreglen i norsk god regnskabsskik for anlægskontrakter er produktionsmetoden (på norsk løpende avregning) efter NRS 2 Anleggskontrakter, den norske regnskabsstandard for anlægskontrakter: Indtægter og resultat indregnes i takt med færdiggørelsesgraden, ikke når kunden faktureres, og ikke når projektet er færdigt. Små virksomheder kan i stedet bruge færdigmeldingsmetoden efter NRS 8, hvor indtægten indregnes, når kontrakten er afsluttet, og de påløbne omkostninger indtil da står på balancen som igangværende arbejde. Valget af metode træffes for hele virksomheden og skal anvendes konsekvent, så aftal det med din revisor.
Færdiggørelsesgraden skal afspejle det arbejde, der faktisk er udført. Det mest almindelige mål er påløbne omkostninger divideret med forventede samlede omkostninger. Giver det et misvisende billede, for eksempel fordi dyrt udstyr er leveret, men ikke monteret, kan fysisk opmåling eller arbejdstimer bruges i stedet. Kontraktindtægten er kontraktsummen plus godkendt tillægsarbejde og ændringer. Ændringer medregnes, når kunden sandsynligvis vil godkende dem, mens krav om erstatning har strengere betingelser. Og hvis det endelige resultat ikke kan estimeres pålideligt, som det ofte er tilfældet tidligt i et projekt, indregnes indtægten med samme beløb som de påløbne omkostninger, så resultatet bliver nul. Et projekt uden prognose kan med andre ord ikke tage overskud.
Regneeksempel
Tag et projekt med en kontraktsum på NOK 4,800,000 ekskl. moms, der løber fra marts til januar. Kunden har godkendt én tillægsordre (CO-03) på NOK 78,000, så kontraktindtægten er NOK 4,878,000. Pr. 31. oktober 2026 er de påløbne omkostninger NOK 3,242,200, og de forventede samlede omkostninger er NOK 4,573,800. Påløbet betyder her, at omkostningen er pådraget og hører til perioden, ikke at den er betalt.
| Beløb | |
|---|---|
| Færdiggørelsesgrad: påløbet ÷ forventede samlede omkostninger | 70,9 % |
| Optjent indtægt: færdiggørelsesgrad × kontraktindtægt | 3 457 836 |
| Faktureret aconto til dato | 3 120 000 |
| Optjent indtægt, endnu ikke faktureret (et tilgodehavende på balancen) | 337 836 |
| Resultat til dato: optjent − påløbet | 215 636 |
| Forventet resultat for hele projektet | 304 200 |
På balancen vises optjent indtægt, der endnu ikke er faktureret, som et tilgodehavende. Er kunden faktureret for mere, end der er optjent, vises det overskydende som en forudbetaling fra kunden under kortfristede forpligtelser. Tilgodehavender og forudbetalinger på forskellige kontrakter må ikke modregnes i hinanden.
Hvad valget af metode betyder for årets resultat
Over projektets levetid er resultatet det samme. Forskellen er, hvornår det viser sig. For en virksomhed med mange projekter, der løber hen over årsskiftet, svinger resultatet efter færdigmeldingsmetoden med, hvornår projekterne afleveres, og ikke med, hvor meget arbejde der faktisk er udført.
Tabsgivende kontrakter: hele tabet med det samme
Viser prognosen, at et projekt vil give tab, skal hele det forventede tab udgiftsføres med det samme og ikke fordeles over det resterende arbejde. Det gælder efter begge metoder. I eksemplet er egne timer på montagen på vej mod 2,020, hvor der var estimeret 1,750, og hver ekstra time koster NOK 620. Ender montagen på omkring 2,511 timer, går projektet i nul. Bliver det flere, er det en tabsgivende kontrakt. En projektleder, der ved, at tabet tages med det samme, har en god grund til at opdatere prognosen ærligt og tidligt.
Fra projektregnskab til projektstyring
Tabellen viser eksempelprojektet linje for linje. Kolonnen »bestilt, ikke faktureret« er det, det lovpligtige projektregnskab ikke viser, og kolonnen »resterende, ikke bestilt« er projektlederens vurdering. Tilsammen giver de prognosen.
| Linje | Oprindeligt budget | Aktuelt budget | Påløbet | Bestilt, ikke faktureret | Resterende, ikke bestilt | Prognose | Afvigelse mod aktuelt | |
|---|---|---|---|---|---|---|---|---|
| 4110 | Hovedudstyr | 1 180 000 | 1 180 000 | 1 160 000 | 0 | 0 | 1 160 000 | +20 000 |
| 4120 | Materialer | 820 000 | 880 000 | 560 000 | 210 000 | 140 000 | 910 000 | −30 000 |
| 4130 | Komponenter | 420 000 | 420 000 | 260 000 | 150 000 | 30 000 | 440 000 | −20 000 |
| 4500 | Underentreprenør | 300 000 | 300 000 | 120 000 | 216 000 | 0 | 336 000 | −36 000 |
| 4900 | Byggepladsomkostninger | 140 000 | 140 000 | 98 000 | 0 | 52 000 | 150 000 | −10 000 |
| 5110 | Montage, egne timer | 1 085 000 | 1 085 000 | 880 400 | 0 | 372 000 | 1 252 400 | −167 400 |
| 5120 | Projektledelse | 202 800 | 202 800 | 163 800 | 0 | 62 400 | 226 200 | −23 400 |
| 5130 | Idriftsættelse og aflevering | 99 200 | 99 200 | 0 | 0 | 99 200 | 99 200 | 0 |
| I alt | 4 247 000 | 4 307 000 | 3 242 200 | 576 000 | 755 600 | 4 573 800 | −266 800 |
Fem ting forklarer faldet. Egne timer på montagen er på vej mod 270 timer over estimatet. Det er den største enkeltafvigelse og den mest almindelige i næsten alle projektbaserede brancher. Materialer er over, selv efter at budgettet blev hævet med NOK 60,000 gennem tillægsordre CO-03. Underentreprenøren blev antaget for 336,000 mod 300,000 i estimatet, et tab, der var låst, den dag kontrakten blev underskrevet. Byggepladsomkostningerne blev højere, fordi arbejdet tog tre uger længere. Og projektledelsen har brugt flere timer end planlagt. Hovedudstyret kom ind lidt under, og ændringen giver lidt dækningsbidrag, men ikke nok.
Oprindeligt budget, aktuelt budget og prognose
Materialelinjen havde NOK 820,000 i estimatet og 880,000 i det aktuelle budget efter CO-03. Prognosen er 910,000. Mod det aktuelle budget er afvigelsen −30,000, mod estimatet er den −90,000, hvoraf 60,000 dækkes af ændringen. Begge tal er nyttige. Det første viser, hvad der stadig skal rettes op, det andet, hvad kalkulatøren kan lære. Et projektregnskab med kun ét budget mister en af de to historier. Et budget, der justeres uden en log, skjuler afvigelser i stedet for at forklare dem.
Ændringer, der endnu ikke er aftalt
Tillægsordre CO-04 på NOK 120,000 er varslet, men ikke godkendt. Den er ikke med i prognosen. Bliver den godkendt, bliver det forventede resultat NOK 424,200 (8.5%). Vis den som et særskilt tal. Den er både en risiko og en mulighed, og nogen skal eje opfølgningen.
Fra bogførte omkostninger til forventet slutresultat
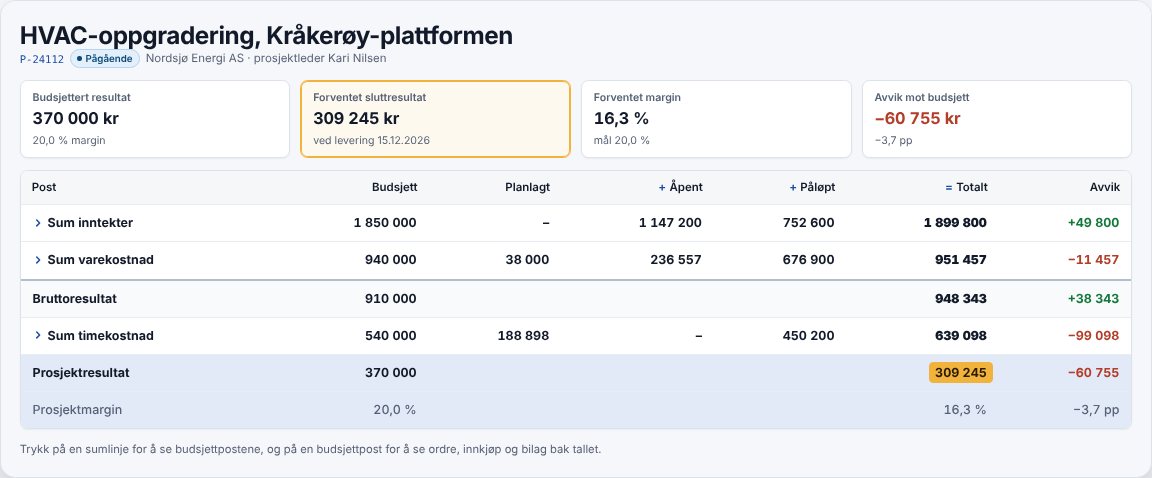
Fanen Lønsomhed i ProfitTracker bygger på samme beregning som tabellen ovenfor: Planlagt + Forpligtet + Påløbet = Total sammenholdt med budgettet pr. budgetlinje for indtægter, vareforbrug og timeomkostninger. Påløbet er bogførte posteringer hentet fra regnskabssystemet, gennemførte lagerafgange og registrerede timer til deres kostpris. Forpligtet er indkøbsordrer og ordreværdi, der endnu ikke er faktureret. Planlagt er det, der stadig skal bestilles, og de resterende timer. Hver totallinje kan åbnes helt ned til indkøbsordre og postering.
To forbehold. Posteringer hentes i den daglige synkronisering, og når du trykker på »Synkronisér nu«. Og de resterende timer er estimatet minus de registrerede timer, så prognosen er aldrig bedre end det estimat, projektlederen holder opdateret. Optjent indtægt efter færdiggørelsesgrad beregnes i regnskabet. ProfitTracker giver dig den prognose, du skal bruge til det.
Projektets dækningsbidrag og overskudsgraden er to forskellige mål
Resultatet i et projektregnskab er et dækningsbidrag: indtægter minus direkte projektomkostninger. Det skal dække fællesomkostninger som lokaler, administration, salg, værktøj og ledelse, før det bliver til et driftsresultat. Derfor kan du ikke sammenligne projektets dækningsgrad direkte med overskudsgraden. Du kan derimod bruge overskudsgraden som målestok for, hvor stor en afvigelse en virksomhed kan tåle: Fællesomkostningerne ændrer sig ikke, når et projekt skrider, så ethvert fald i projektets dækningsbidrag går direkte fra driftsresultatet.
I eksemplet falder projektets dækningsbidrag fra 11.5% til 6.2%, altså 5.3 procentpoint af projektets indtægter. BDO’s norske analyse af bygge- og anlægsbranchen for 2026 viser en overskudsgrad på 5.1% for tekniske entreprenører i 2025. Har en virksomhed omtrent den overskudsgrad, og skrider flere projekter lige så meget, er årets overskud væk. Derfor er det få procentpoint på få store projekter, der afgør året.
Periodeafslutning: fire trin hver måned
1. Kontering
Gennemgå posteringer uden projektkode eller på den forkerte linje. »Diverse« tæller som dokumenteret, men er ubrugelig, når du skal finde årsagen til en afvigelse.
2. Periodisering
Varer, der er modtaget, men ikke faktureret, hører til den måned, de blev modtaget. I eksemplet er det NOK 64,000 i materialer, der er leveret og brugt uden faktura. Det samme gælder arbejde i underentreprise, der er udført, men ikke faktureret, og timer, der er registreret, men endnu ikke udbetalt.
3. Prognose
Opdatér det resterende pr. linje, især timerne. Vurdér ændringerne efter status. Spørg, om projektet er en tabsgivende kontrakt.
4. Indtægter og balance
Beregn færdiggørelsesgraden, den optjente indtægt og forskellen til det, der er faktureret. Afstem med faktureringsplanen: Er der arbejde, der burde være faktureret?
Slutopgørelse og efterkalkulation
Projektregnskabet lukker ikke ved afleveringen. Efter NS 8405 og NS 8407 skal slutopgørelsen indsendes senest to måneder efter afleveringen, og bygherren har derefter to måneder til at betale og gøre indsigelser. Andre kontrakter kan have andre frister. Hvis erfaringen siger, at garantiarbejde koster penge, skal du hensætte til det, når det er sandsynligt. Det vigtigste for det næste projekt er dog efterkalkulationen: Hvor ramte estimatet forkert på timer pr. enhed, indkøbspriser, underentreprenører og byggepladsomkostninger? Det er her, projektregnskabet bliver til bedre tilbud.
ProfitTracker henter bogførte posteringer fra regnskabssystemet og lægger indkøbsordrer, planlagte indkøb og resterende timer ovenpå, så du kan se det forventede resultat pr. projekt, mens det kører.
Kilder
- Skatteetaten – ændringer i bokføringsforskriften (5 G)
- Skatteetaten – grundbeløbet fra 1. maj 2026
- Revisorforeningen/Revregn 4/2026 – projektregnskab i bygge og anlæg
- Skatteetaten – kortere opbevaringsperioder (projektregnskab 10 år)
- Skatteetaten – afregning af forudbetalinger i bygge og anlæg (2022)
- Skatteetaten – BFU 9/2026
- Regnskapsstiftelsen – NRS 2 Anleggskontrakter
- Regnskapsstiftelsen – NRS 8
- Revregn 3/2023 – tabsgivende kontrakter
- CMS – slutopgørelse
- CMS – mangler og reklamationer
- BDO – Bygg- og anleggsanalysen 2026