 Dansk
 Deutsch
 English
 Español
 Norsk bokmål
 Svenska
Et projekt kan vise et pænt overskud og alligevel tømme bankkontoen. I projektvirksomheder kommer pengene ind i klumper (acontofakturaer efter fremdrift, milepæle og slutopgørelse), mens pengene går ud i takt med indkøb og løn. Et likviditetsbudget, der er bygget til jævne månedlige indtægter, opfanger det ikke.
Resultat og likviditet er to forskellige spørgsmål
Resultatbudgettet spørger, om indtægterne dækker omkostningerne i perioden. Likviditetsbudgettet spørger, om der står penge på kontoen den dag, regningerne forfalder. Forskellen skyldes tre ting: periodisering (en omkostning kan påløbe længe før, den betales, og omvendt), betalingsbetingelser (kunden betaler måske 30 dage efter fakturaen, mens lønnen går ud den 20.) og poster, der slet ikke hører til i resultatet: moms, sikkerhedsstillelse, afdrag på lån og investeringer.
| Pr. 31. oktober | Beløb | Hvad tallet svarer på |
|---|---|---|
| Resultat til dato (indtægt efter fremdrift) | 215 636 | Har projektet tjent penge indtil nu? |
| Faktureret til kunden til dato | 3 120 000 | Hvad har vi bedt kunden om at betale? |
| Påløbne omkostninger til dato | 3 242 200 | Hvad har projektet kostet indtil nu? |
| Akkumuleret pengestrøm | −634 200 | Hvor mange penge har projektet bundet? |
Alle fire tal er rigtige på samme tid. Resultatet er positivt, og faktureringen ligger tæt på omkostningerne, men likviditeten er negativ, fordi kunderne betaler, efter at leverandører og løn er betalt.
Hvorfor projektvirksomheder har brug for deres egen opstilling
De fleste gratis skabeloner har én række til »salg« og én til »indkøb«. Det er for groft til en installatør. Tre forhold adskiller projektarbejde fra andet:
- Store indkøb tidligt. Ventilationsaggregater, eltavler og specialkomponenter bestilles og betales, længe før de kan faktureres som udført arbejde.
- Fakturering efter fremdrift. I den norske bygge- og anlægsbranche kan salgsdokumenter udstedes, efterhånden som arbejdet skrider frem (§ 8-1-2a i bokføringsforskriften, de norske bogføringsregler). Hver måned, du ikke fakturerer udført arbejde, er en måneds kredit til kunden.
- Slutopgørelsen kommer sent. Efter de norske standardkontrakter NS 8405 og NS 8407 skal slutopgørelsen indsendes senest to måneder efter afleveringen, og bygherren har derefter to måneder til at betale og gøre indsigelser. Den sidste del af kontraktsummen kan derfor komme et kvartal eller mere efter, at arbejdet er færdigt.
Regneeksempel: én kontrakt måned for måned
Tag en ventilationsentreprise på NOK 4,800,000 plus en godkendt ændring på NOK 78,000, der løber fra marts til januar med aflevering i januar. Vi har lagt påløbne omkostninger pr. måned og acontofakturering efter fremdrift ind og regner med disse forudsætninger: Løn betales i samme måned, leverandører betales efter 30 dage, acontofakturaer betales måneden efter fakturering, og slutfakturaen fra januar betales i marts.
Eksemplets begrænsninger: Tallene er ekskl. moms, så de kan sammenlignes med budget og resultat. I virkeligheden betaler kunden dig, og du betaler leverandørerne, beløb inkl. moms, og afgiften afregnes pr. momsperiode (se afsnittet om moms nedenfor). Eksemplet viser ét projekt uden fællesomkostninger, garantiprovision, renter eller forsinket betaling. Det skal vise mønsteret og er ikke en facitliste.
| Måned | Indbetalinger | Udbetalinger | Netto | Akkumuleret |
|---|---|---|---|---|
| Mar 26 | 0 | 30 000 | −30 000 | −30 000 |
| Apr | 0 | 170 000 | −170 000 | −200 000 |
| Maj | 200 000 | 300 000 | −100 000 | −300 000 |
| Jun | 400 000 | 470 000 | −70 000 | −370 000 |
| Jul | 520 000 | 1 140 000 | −620 000 | −990 000 |
| Aug | 150 000 | 290 000 | −140 000 | −1 130 000 |
| Sep | 520 000 | 350 000 | +170 000 | −960 000 |
| Okt | 650 000 | 324 200 | +325 800 | −634 200 |
| Nov | 680 000 | 368 000 | +312 000 | −322 200 |
| Dec | 600 000 | 510 000 | +90 000 | −232 200 |
| Jan | 600 000 | 423 600 | +176 400 | −55 800 |
| Feb | 0 | 198 000 | −198 000 | −253 800 |
| Mar 27 | 558 000 | 0 | +558 000 | +304 200 |
Tre ting springer i øjnene. Ventilationsaggregaterne leveres i juni, og leverandørfakturaen betales i juli, før kunden har betalt for montagen. Juli er fellesferie, den fælles norske sommerferie: lille fremdrift og lidt fakturering, men leverandørerne fra juni skal stadig betales. Og fordi slutfakturaen betales to måneder efter afleveringen, er projektet i minus helt til marts året efter, selv om det forventede resultat er NOK 304,200.
Ét projekt i minus kan man klare. Fem i samme fase på samme tid kan man ikke. Derfor skal likviditetsbudgettet bygges op pr. projekt og lægges sammen, ikke tegnes oppefra.
Fem poster, generelle skabeloner glemmer
1. Moms
Salgsmoms hører til den periode, fakturaen udstedes i, ikke den, kunden betaler i. I Norge er momsperioderne på to måneder med frister den 10. april, 10. juni, 31. august, 10. oktober, 10. december og 10. februar. Fakturerer du NOK 680,000 ekskl. moms i oktober, skal der betales NOK 170,000 i salgsmoms senest den 10. december, også selv om kunden betaler for sent. Købsmoms på indkøb går den anden vej. Sæt moms ind i likviditetsbudgettet som en særskilt linje, ikke som en del af fakturabeløbet.
2. Sikkerhedsstillelse
Efter NS 8405 og NS 8407 stiller entreprenøren sikkerhed for 10% af kontraktsummen frem til afleveringen og 3% i tre år derefter. Det er som regel en bankgaranti og ikke kontanter, men garantien koster provision og binder en del af din kredit i banken. På underentrepriser følger det ofte NS 8415 og vilkårene i kontrakten med hovedentreprenøren.
3. Sen fakturering
Den største enkeltpost i mange projektvirksomheders pengestrøm er arbejde, der er udført, men ikke faktureret, fordi en gennemgang på byggepladsen ikke er kvitteret, fordi en ændring ikke er prissat, eller fordi ingen har haft tid. Følg »overskredet planlagt fakturadato« som sit eget nøgletal pr. projekt.
4. Ændringer, der endnu ikke er aftalt
I eksemplet er en ændring på NOK 120,000 varslet, men ikke aftalt. Den hører ikke hjemme i likviditetsbudgettet, før den er godkendt, men omkostningen til arbejdet er allerede på vej ud af din bankkonto.
5. Valuta
Indkøb i euro eller svenske kroner giver usikkerhed om både betalingsdato og valutakurs. Brug dagens kurs i prognosen, og vis åbne valutabeløb for sig.
Sådan stiller du likviditetsbudgettet op
Et brugbart projektbaseret likviditetsbudget har én fane pr. projekt og én samlet fane. For hvert projekt skal du bruge disse rækker, med månederne som kolonner:
| Række | Kilde |
|---|---|
| Indbetalinger: aconto/milepæl | Faktureringsplan + kundens betalingsbetingelser |
| Indbetalinger: slutopgørelse | Aflevering + 2 + 2 måneder efter NS-standarderne, eller som aftalt i kontrakten |
| Udbetalinger: leverandører | Indkøbsordrer: forventet leveringsdato + leverandørens betalingsbetingelser |
| Udbetalinger: underentreprenører | Betalingsplan i kontrakten |
| Løn og lønomkostninger | Bemandingsplan × kostpris pr. time, lønningsdag |
| Moms | Salgsmoms minus købsmoms pr. momsperiode |
| Akkumuleret | Summen af alt ovenfor |
Den vigtigste kolonne rummer en forudsætning og ikke et tal: Hvor kommer hvert beløb fra? Når en indkøbsordre skrider, eller en milepæl flytter sig, skal det være tydeligt, hvilken række der ændrer sig. Ellers ender du med et regneark, ingen stoler på efter tre uger.
Hold projektfanerne ekskl. moms, så de kan afstemmes med projektbudgettet, og sæt momsen ind i den samlede fane som en særskilt række pr. momsperiode. Så følger regnearket samme logik som regneeksemplet.
Når regnearket ikke længere slår til
Regnearket fungerer, så længe én person ejer det, og der er få projekter. Det holder op med at fungere, når faktureringsplaner, indkøbsordrer og bemandingsplaner ændrer sig hver uge i andre systemer. Så skal nogen taste de samme ændringer to steder, og efter et par uger stoler ingen på tallene.
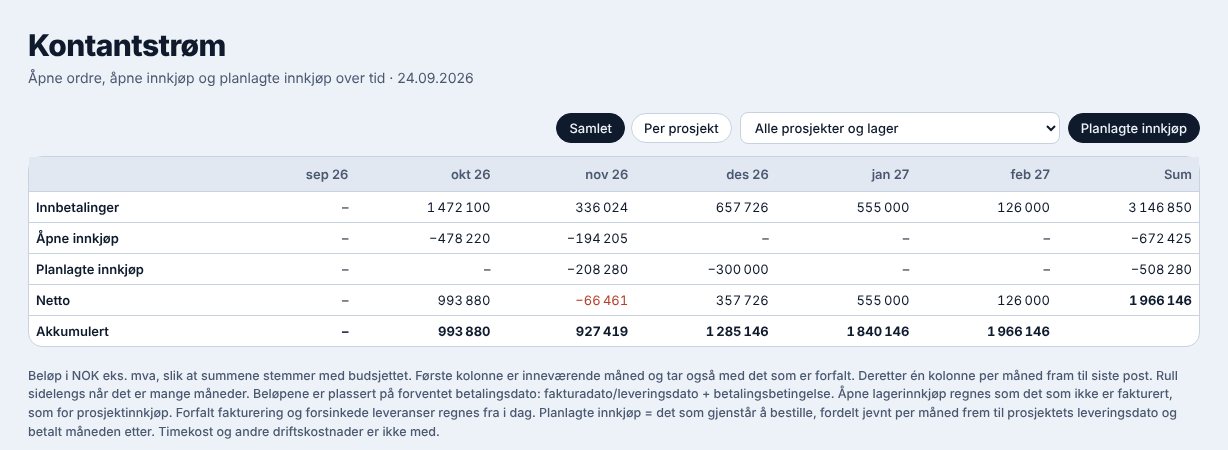
Pengestrøm baseret på forventede indbetalinger og udbetalinger
I ProfitTracker bygger pengestrømmen på data, projektlederen allerede arbejder med. Indbetalinger kommer fra milepæle og varelinjer på salgsordrerne: fakturadato plus kundens betalingsbetingelser. Udbetalinger kommer fra åbne indkøbsordrer (leveringsdato plus leverandørens betalingsbetingelser) og eventuelle planlagte indkøb, fordelt jævnt frem til projektets leveringsdato. Flyt en milepæl eller en levering, så flytter prognosen sig med, næste gang du åbner den.
Du skal vide, hvad den ikke tager med: Løn, timeomkostninger, moms og andre driftsomkostninger indgår ikke, og beløbene er ekskl. moms. Den erstatter altså ikke virksomhedens samlede likviditetsbudget. Den giver dig projektdelen, den del, der ændrer sig hver uge, uden at du skal taste den igen.
Se pengestrømmen for dine egne projekter, bygget på faktureringsplaner og indkøbsordrer.